Quando paro para pensar no sucesso de pequenas e médias empresas, um ponto sempre se destaca em minhas análises: a gestão dos recebíveis. Não importa o setor, controlar o que é devido e garantir que os clientes paguem, e paguem no prazo, faz toda a diferença no caixa e no crescimento de qualquer negócio. Neste artigo, vou compartilhar de forma direta e prática tudo o que aprendi sobre o controle das contas a receber, desde conceitos básicos até as formas mais modernas de organização, automação e análise, sempre levando em conta como soluções inovadoras, como a plataforma Kolek, podem mudar o jogo.
O conceito de contas a receber e sua função para empresas
Antes de qualquer passo, precisamos entender claramente o que são os recebíveis. Eu gosto de explicar assim:
O dinheiro das vendas que a empresa tem a receber dos seus clientes, seja no curto ou médio prazo.
Esses montantes podem vir de vendas a prazo, prestação de serviços, assinaturas e qualquer outro modelo onde há compromisso de pagamento futuro por parte do cliente. Ficar de olho nesses recebíveis é o que separa a empresa organizada daquela que é pega de surpresa e tem problemas de caixa.
Na minha vivência, vejo que muitos confundem receita com entrada de dinheiro. Mas, na verdade, venda registrada no sistema não significa dinheiro no caixa. O que foi faturado pode demorar semanas para entrar ou, pior, pode até não ser pago se o controle falhar.
Por que isso é tão crítico?
Para pequenas e médias empresas, cada parcela pendente representa não só um direito, mas também um risco. O não recebimento atrasa outros pagamentos, impede compras e bloqueia investimentos em expansão. Ter previsibilidade é um dos grandes ganhos que uma gestão eficaz desses valores pode proporcionar.
Principais benefícios de um controle rigoroso
- Mais segurança no fluxo de caixa
- Menor inadimplência por parte dos clientes
- Facilidade para planejar compras e pagamentos
- Menos surpresas negativas no final do mês
- Melhor relação e transparência com os clientes
Com o tempo, percebi que empresas que dominam esse controle têm mais liberdade para crescer e inovar, já que o caixa deixa de ser um obstáculo e se torna propulsor dos sonhos da organização.
Como funciona o processo: do faturamento ao recebimento
Organizar o ciclo dos recebíveis exige disciplina e ferramentas adequadas. Compartilho abaixo um passo a passo que costumo aplicar com meus clientes e que funciona muito bem para quem quer tirar o tema do improviso.
1. Emissão do documento de cobrança
Tudo começa com o registro da venda e a emissão de uma cobrança formal: pode ser uma nota fiscal, boleto, fatura ou até um carnê dependendo do caso. Aqui, a clareza das condições (valor, data, forma de pagamento) é essencial.
2. Lançamento no sistema e acompanhamento
Depois de emitir o documento, é preciso registrar no sistema de gestão financeira o valor a receber, a data prevista e o nome do cliente. O acompanhamento deve ser diário ou, no mínimo, semanal, para garantir que nenhuma informação se perca no caminho.
3. Envio da cobrança ao cliente
O cliente deve receber a cobrança com antecedência e clareza. Não confie apenas na entrega física. Gosto muito de destacar a comunicação por e-mail e WhatsApp, que agiliza os contatos e reduz esquecimentos.
4. Monitoramento dos pagamentos
Depois do envio, o foco é acompanhar se o pagamento é realizado na data combinada. Se houve atraso, o sistema já deve alertar para ações rápidas.
5. Baixa e conciliação bancária
Assim que o valor cai na conta, o título deve ser baixado no sistema, eliminando-o da lista de pendências. Com integração bancária ou sistemas como a Kolek, esse processo pode ser automatizado, trazendo precisão e economia de tempo.
O impacto do controle financeiro no caixa e na inadimplência
Controlar os valores a receber é muito mais do que “saber quanto cada cliente deve”. Na prática, é a base para toda gestão de fluxo de caixa.
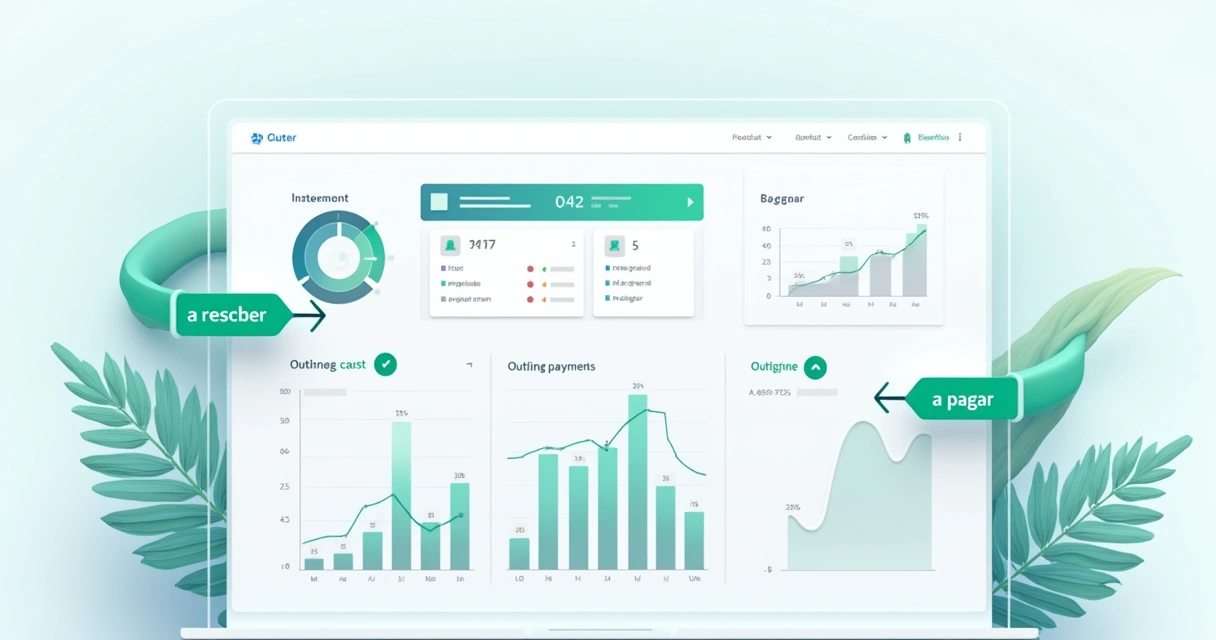
Quando uma empresa sabe exatamente o montante, quem são os devedores, as datas de vencimento e as condições de cada cobrança, pode tomar decisões melhores: fazer compras à vista para obter desconto, buscar investimentos com confiança, negociar prazos com fornecedores e até antecipar recebíveis se necessário.
Além disso, o bom controle é a melhor ferramenta para combater a inadimplência. Ao saber quem está atrasado, quanto tempo o pagamento está pendente e ter um histórico dos clientes, pode-se agir rápido, buscar um contato eficiente e retomar o fluxo normal.
Como um sistema desorganizado prejudica tudo?
- Dinheiro entra de forma imprevisível
- A empresa “corre atrás” do prejuízo, em vez de prevenir
- Sobram atrasos e esquecimentos de cobrança
- Surge a necessidade de empréstimos de última hora, com juros altos
- Relacionamento com o cliente é manchado por falta de clareza
Já ouvi muitos empresários se perguntarem por que o caixa não fecha, mesmo vendendo bem. Em quase todos os casos, a origem está no descuido com os recebíveis, suas datas e o monitoramento efetivo das entradas.
Como montar uma régua de cobrança eficaz
Um conceito que aprendi ao longo dos anos e repasso sempre que posso é o de régua de cobrança. Trata-se de um roteiro de comunicações e ações para lembrar o cliente do pagamento antes, no dia e, se for preciso, após o vencimento.
Uma boa régua começa no momento em que a cobrança é gerada e inclui lembretes e comunicados em diferentes etapas. Isso diminui a taxa de atraso e transmite profissionalismo.
Exemplo simples de régua de cobrança
- 5 dias antes do vencimento: e-mail cordial, lembrando do compromisso
- No dia do vencimento: novo lembrete por WhatsApp ou SMS
- 1 dia após vencimento: mensagem reforçando, já mencionando possíveis consequências
- 7 dias após vencimento: contato telefônico mais direto, buscando alinhamento
- A cada 7 dias: reenvio do boleto/fatura até a quitação ou negociação
O segredo está em automatizar esse processo, para o time não depender da “memória” de cada colaborador.
Com a Kolek, por exemplo, toda essa sequência se torna automática, integrada aos principais ERPs, poupando horas diárias e garantindo que nenhum passo fique de fora. Percebo que os clientes que adotam esse tipo de fluxo têm taxas de atraso até 60% menores, segundo meus levantamentos internos.
Os erros mais comuns na régua de cobrança
- Comunicação feita só após o atraso, em tom negativo
- Mensagens genéricas, sem detalhes sobre o débito
- Esquecer de atualizar contatos e meios de comunicação
- Não registrar todas as interações no sistema
O cliente precisa sentir que o lembrete é serviço, não perseguição.
A força da automação na gestão dos recebíveis
Durante muito tempo, a rotina envolvia planilhas, agendas e lembretes manuais. Funciona até certo ponto, mas inevitavelmente causam atrasos ou esquecimentos.
Hoje já não faz sentido abrir mão de ferramentas tecnológicas para enviar cobranças, acompanhar pagamentos e registrar recebimentos. Plataformas modernas, como a Kolek, centralizam tudo:
- Geração e envio automático dos boletos e cobranças
- Integração com e-mails e WhatsApp para lembretes instantâneos
- Baixa automática de títulos quitados por meio da integração bancária
- Alertas de inadimplência e sugestões de renegociação
- Relatórios que mostram toda situação financeira em tempo real
Além de evitar esquecimentos, essas soluções criam um histórico detalhado, ajudam a reduzir custos e ainda garantem mais profissionalismo aos olhos dos clientes.
Cases práticos de automação que assisti de perto
Em um dos projetos que acompanhei, a automação via Kolek diminuiu o tempo gasto com cobranças em 80%, sem qualquer perda de qualidade nos contatos. Os gestores passaram a se concentrar no crescimento do negócio, e não mais em tarefas repetitivas.
É gratificante ver o quanto a automação transfere o foco das pessoas para decisões estratégicas, e não processos operacionais.
Quais problemas a automação resolve?
- Diminui esquecimentos nas cobranças
- Evita retrabalho por falta de controle centralizado
- Reduz desgastes no contato com inadimplentes
- Permite escalar o volume de clientes sem aumentar o time financeiro
A importância da integração com ERPs e bancos
Outro diferencial indispensável no controle avançado dos recebíveis é a integração total ao ERP e aos bancos. Quando as informações fluem do sistema de vendas para a plataforma de cobrança e depois para o extrato bancário, todo o processo ganha fluidez.
Eu já vi de perto a diferença que faz ter plataformas conversando “sozinhas”: o financeiro elimina lançamentos duplicados, reduz erros manuais e ganha agilidade para focar em análise, não em tarefas repetitivas.
- Mensagens de cobrança entram direto na régua de comunicação
- Pagamentos marcados como quitados automaticamente, já que a conciliação é feita com o banco
- Diminuição de fraudes e esquecimentos por falha humana
- Rapidez na geração de relatórios e fechamento do mês
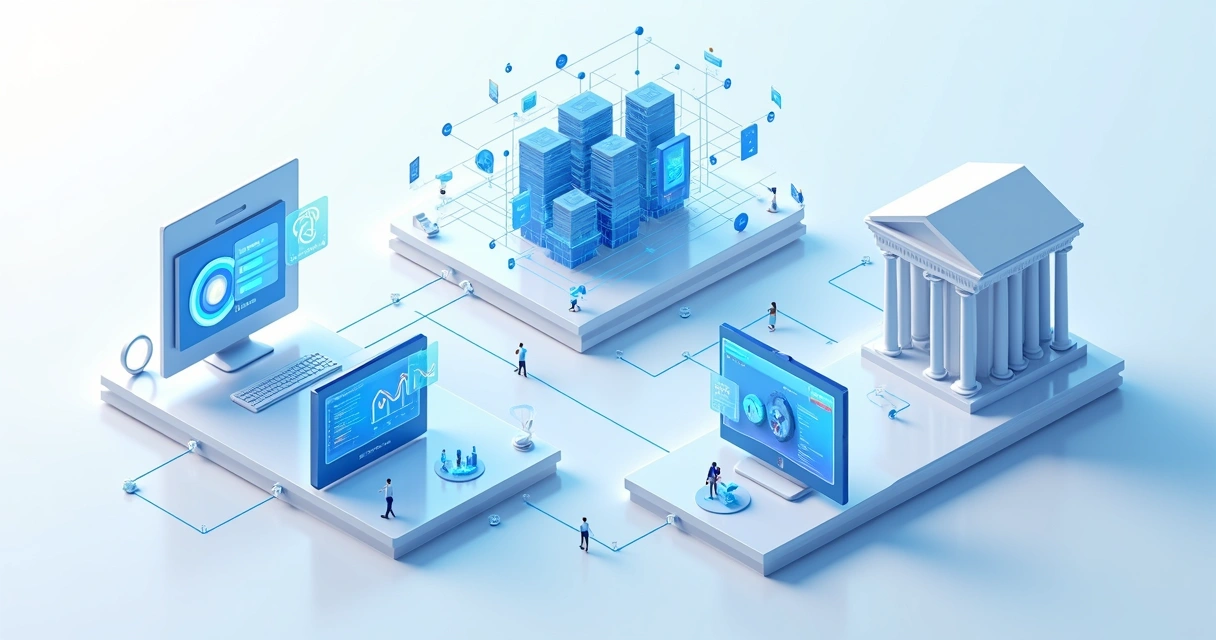
Na Kolek, basta conectar o sistema já usado pela empresa (como Omie ou Conta Azul, por exemplo) e os dados das vendas/recebimentos são automaticamente espelhados, sem retrabalho, uma tranquilidade para gestores e para as equipes. Anos atrás, isso exigia uma equipe de TI exclusiva! Hoje, em poucos cliques, está resolvido.
Análise de indicadores financeiros: o segredo para decisões acertadas
No universo do controle financeiro, números são mapas. Acompanhar métricas como inadimplência, média de atraso, ticket médio e tempo de recebimento não é vaidade. É antecipar problemas e enxergar oportunidades.
Inadimplência: Mostra o percentual de valores não pagos dentro do prazo. Quanto mais baixo, melhor. Se ultrapassa 5% ou 7%, já é sinal de alerta para a saúde financeira.
Média de atraso: Revela quanto tempo, em média, os clientes demoram para pagar acima do vencimento original. Reduzir esse número significa mais dinheiro girando.
Ticket médio: Valor médio de cada recibo. Acompanhar esse dado ajuda a desenhar campanhas comerciais ou perceber mudanças no perfil de clientes.
Tempo de recebimento: Mede a diferença real entre a venda faturada e o dinheiro no caixa. Quanto espaço há entre um e outro?
Como monitorar e agir sobre os indicadores
- Crie um painel (em Excel, ERP ou plataformas como Kolek) com indicadores atualizados
- Analise a tendência mês a mês para agir rápido em caso de aumento dos atrasos
- Use os dados para negociar com clientes: quem sempre atrasa pode ter condições revistas
- Empodere a equipe: compartilhe resultados e desafie a reduzir cada vez mais as taxas ruins
Já vi empresas aumentarem seus lucros apenas reduzindo inadimplência, sem vender nada a mais. Simplesmente fechar os “furos” do caixa pode significar a diferença entre crescer e estagnar.
Gerando relatórios: a fonte da verdade na tomada de decisão
Gerar bons relatórios é, para mim, o ritual definitivo do gestor financeiro. Ter relatórios claros sobre os recebíveis, feitos de modo automático e confiável, permite identificar clientes mais arriscados, planejar campanhas de cobrança inteligente, acompanhar as vendas e até planejar o crescimento.
Os relatórios mais úteis (com base em tudo que já testei):
- Lista de títulos vencidos e seus respectivos clientes
- Relatório por período: quanto há para receber nos próximos 7, 15, 30 dias
- Categorização por atraso: menor que 7 dias, 8 a 30 dias, acima de 30 dias (níveis de cobrança diferenciadas!)
- Comparativo entre o planejado a receber e o que efetivamente entrou em caixa
- Análise de concentração: quais clientes/tipos de pagamento mais impactam o fluxo
Com a Kolek, esses relatórios são gerados automaticamente, a partir da integração com ERP e bancos, reduzindo o erro humano e acelerando a visão para tomar decisões.
Um bom relatório é como um mapa. Mostra onde estamos e sugere onde podemos chegar.
Políticas de crédito e redução dos riscos na concessão de prazos
Em minha experiência, o cuidado começa já na concessão do crédito. Conceder prazos longos a qualquer cliente, sem avaliação, é receita para problemas.
Estabeleça políticas de crédito claras, por escrito. Avalie histórico do cliente, cheque restrições e comece ofertando prazos curtos, aumentando à medida em que a relação se consolida.
É importante treinar a equipe para entender os sinais de risco. Clientes que sempre atrasam, pagam parcialmente ou “somem” no vencimento precisam ter o limite revisto. Não se trata de desconfiar, mas de proteger o caixa e garantir que a empresa possa cumprir com suas próprias obrigações.
Como definir boas políticas de crédito?
- Exija documentação básica para analisar o perfil do cliente (CNPJ, endereço, comprovantes, referências comerciais)
- Analise o histórico do cliente com sua empresa e, se possível, em outras praças
- Defina limites e prazos escalonados: comece menor e amplie conforme a confiança cresce
- Tenha prazos distintos para setores, tipos de cliente ou volumes de venda
- Formalize tudo por escrito, com aprovação de sócios e gestores
Políticas assim blindam a empresa de riscos e evitam que a pressão comercial ultrapasse o bom senso financeiro, uma das causas mais frequentes de inadimplência nas PMEs.
Automação para ganho de tempo e segurança
Se há algo que mudou minha forma de ver a gestão financeira é o poder da automação. Deixar que sistemas cuidem do operacional libera a equipe para pensar grande. Falo do envio de cobranças, lembretes e registro automático dos recebimentos. Isso tudo se traduz em:
- Mais tempo para negociar
- Menos falhas, já que o sistema não esquece datas nem valores
- Rapidez para identificar e agir sobre inadimplência
- Capacidade de crescer sem precisar dobrar o departamento financeiro
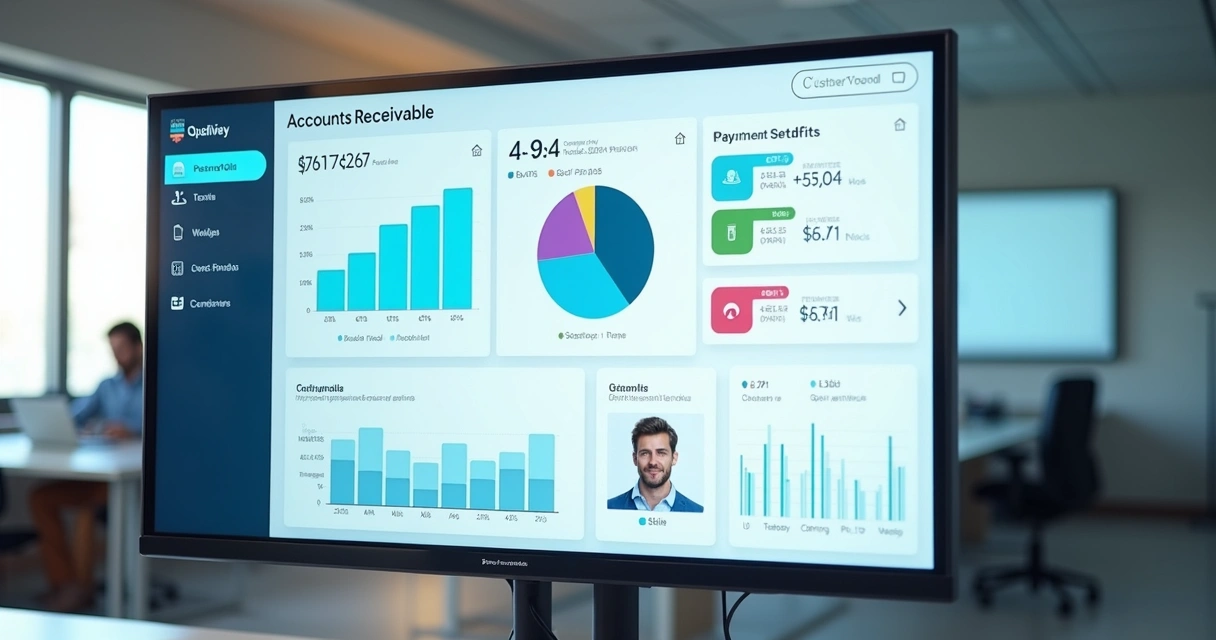
Quem ainda trabalha 100% no manual corre o risco de perder dados, atrasar cobranças e passar uma imagem amadora ao cliente. Já as empresas que migraram para plataformas modernas, como a Kolek, sentem rapidamente a diferença.
Dicas práticas para turbinar a gestão dos recebíveis
- Atualize os dados dos clientes sempre. Contato errado é receita para atraso.
- Padronize a comunicação: mensagens claras, educadas e consistentes.
- Repasse à equipe as políticas de concessão de crédito.
- Analise os indicadores periodicamente e promova ajustes rápidos.
- Invista em capacitação e tecnologia que integre todo o processo.
O que não é medido, não pode ser melhorado
Eu garanto: ao seguir esses passos, o dinheiro gira, o risco diminui, o time financeiro respira e a empresa cresce.
Conclusão
Durante duas décadas, pude ver de perto os desafios e as soluções para o controle dos recebíveis em pequenas e médias empresas. Hoje, não tenho dúvidas: a diferença entre empresa que cresce e empresa que vive apagando incêndios está na gestão dos recebíveis. Usar tecnologia, definir políticas de crédito claras, analisar indicadores e contar com soluções como a Kolek são movimentos assertivos para garantir um fluxo saudável, diminuir a inadimplência e abrir caminhos para expansão.
Se você busca sair do improviso, experimentar um novo patamar de controle e ganhar tempo para focar no que realmente importa, o crescimento do seu negócio, convido você a conhecer mais sobre a plataforma Kolek e experimentar uma forma mais moderna, rápida e confiável de gerenciar seus recebíveis.
Perguntas frequentes sobre contas a receber
O que são contas a receber?
Contas a receber são os valores que a empresa tem direito a receber de clientes por vendas realizadas a prazo, prestação de serviços ou qualquer outro compromisso firmado, mas que ainda não foram pagos. Esses valores, quando bem controlados, servem como base para o planejamento financeiro e a saúde do caixa da empresa.
Como organizar as contas a receber?
O segredo para organizar os recebíveis é contar com um sistema onde todo novo valor a receber seja registrado com data de vencimento, dados do cliente e condição de pagamento. Recomendo automatizar envios e lembretes, monitorar diariamente e integrar o controle financeiro ao ERP e ao banco para agilizar baixas e acompanhamento dos pagamentos.
Quais os principais erros na gestão de recebíveis?
Em minha experiência, vejo que os erros mais comuns são: esquecer de registrar todas as vendas no sistema, atrasar o envio das cobranças, não acompanhar de perto os pagamentos vencidos, confiar apenas na memória da equipe e não atualizar os dados dos clientes. Além disso, faltar régua de cobrança e não emitir relatórios para análise agravam o problema.
Como evitar inadimplência dos clientes?
Para reduzir a inadimplência, o caminho é combinar políticas de crédito rigorosas, bons cadastros e uma régua de cobranças automatizada. Avalie sempre o histórico dos clientes, envie lembretes antes do vencimento e aja rapidamente em caso de atraso. Sistemas integrados, como a Kolek, ajudam muito ao agilizar o contato e controlar as pendências sem esforço extra.
Qual a importância das contas a receber?
Recebíveis são o termômetro do fluxo de caixa e garantia de sustentabilidade do negócio. Sem them, não há como planejar compras, pagar fornecedores, investir em crescimento ou evitar o endividamento. Um bom controle aumenta a confiança do gestor, dos sócios e até do mercado.